Um projeto em análise na Câmara dos Deputados prevê a criação de incentivo fiscal para empresas que comprarem materiais recicláveis de catadores. A proposta desloca para a relação comercial entre as duas partes uma etapa que costuma ocorrer antes do processamento industrial dos resíduos.
O texto considera a aquisição feita pela empresa como elemento para o acesso ao benefício tributário. Com isso, a compra de materiais coletados por catadores passa a ser tratada, na proposta, como uma operação vinculada à política de incentivo à reciclagem.
Compra de recicláveis entra no centro da proposta
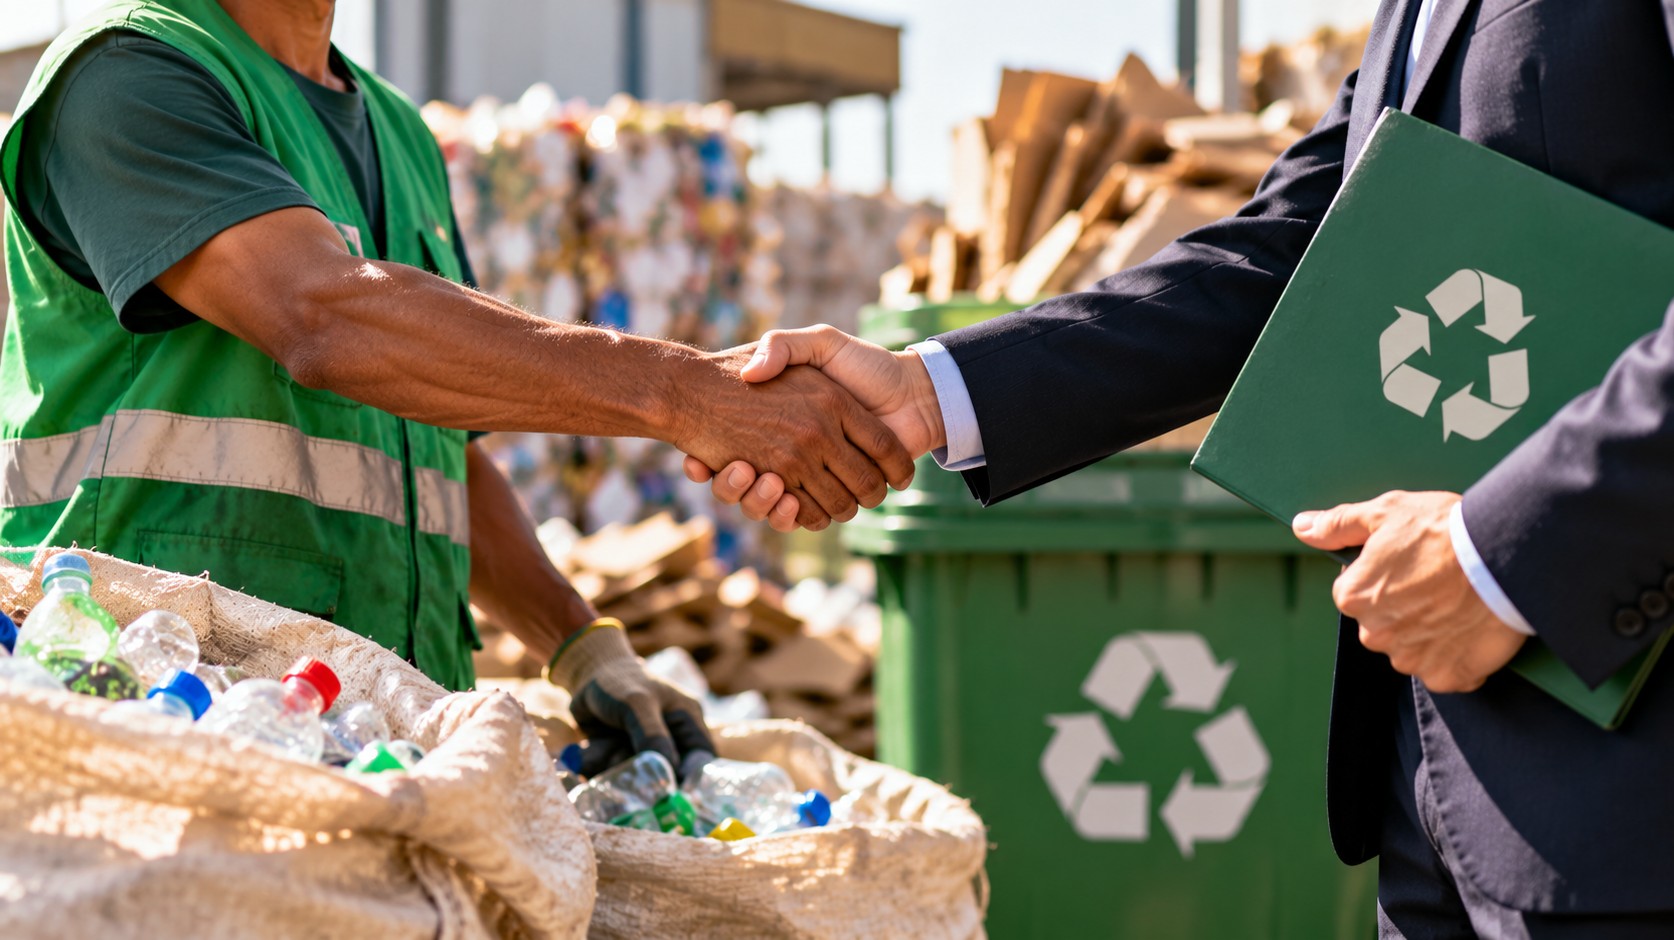
A medida tem como ponto de partida a operação realizada na origem da cadeia. De um lado estão os catadores, responsáveis pela coleta e pela separação dos materiais. De outro, as empresas que compram esses recicláveis para utilizá-los em suas atividades ou encaminhá-los às etapas seguintes da cadeia.
O projeto busca estabelecer uma relação entre essa compra e o tratamento tributário dado à empresa adquirente. O benefício, portanto, não é apresentado como pagamento direto aos catadores, mas como uma vantagem fiscal para a empresa que realizar a aquisição prevista no texto.
A proposta coloca a decisão de compra das empresas como um dos pontos de conexão entre a atividade dos catadores e o mercado de reciclagem. A intenção descrita no projeto é reconhecer essa operação dentro de uma política voltada ao aproveitamento de materiais recicláveis.
Como funcionaria o incentivo
De acordo com a proposta, a empresa que adquirir recicláveis de catadores poderá enquadrar essa operação na hipótese de incentivo fiscal prevista no projeto. O texto trata a origem do material como uma informação relevante para a aplicação da regra.
Na prática, o mecanismo dependerá da comprovação da compra e da identificação de que os materiais foram fornecidos por catadores, conforme as condições estabelecidas na tramitação da proposta. O projeto, assim, relaciona o benefício tributário à operação efetivamente realizada entre a empresa e o fornecedor do material reciclável.
A regra não muda a natureza da atividade exercida pelos catadores. Eles continuam na etapa de coleta e fornecimento dos resíduos. A alteração proposta está na forma como a empresa poderá considerar essa aquisição para fins tributários.
Impacto na cadeia de reciclagem
A cadeia de reciclagem reúne diferentes fases, desde a coleta e a separação dos materiais até a comercialização e o reaproveitamento industrial. O projeto concentra-se no momento em que o material coletado chega à empresa compradora.
Ao associar a compra a um possível benefício fiscal, o texto procura incluir a atividade dos catadores na relação formal de fornecimento das empresas. O incentivo seria aplicado à empresa que realiza a operação, mas a proposta tem como referência o trabalho desenvolvido na etapa inicial da cadeia.
Essa configuração diferencia o projeto de medidas voltadas exclusivamente ao processamento do material ou à fabricação de produtos reciclados. O foco está na aquisição dos resíduos e na origem do material que será entregue à empresa.
Proposta ainda está em análise na Câmara
O incentivo previsto não está em vigor. A medida depende da tramitação do projeto na Câmara dos Deputados, da análise pelas instâncias responsáveis e das demais etapas do processo legislativo.
Enquanto a proposta estiver em discussão, o texto poderá ser examinado quanto às regras para comprovação das compras, aos critérios de enquadramento das empresas e à forma de aplicação do benefício. Esses aspectos precisam seguir o que for aprovado ao longo da tramitação.
A aprovação do projeto também dependerá da conclusão do processo legislativo. Até que isso ocorra, empresas e catadores não podem considerar o incentivo como um benefício tributário disponível.
Relação entre empresas e catadores
O projeto trata a compra de recicláveis como uma relação comercial capaz de conectar a atividade dos catadores às necessidades de fornecimento das empresas. A proposta parte da existência dessa operação para criar uma hipótese específica de incentivo fiscal.
O texto também diferencia as funções desempenhadas pelos participantes da cadeia. Os catadores aparecem como fornecedores dos materiais coletados, enquanto as empresas são as destinatárias da vantagem tributária prevista. A regra, portanto, se apoia na compra realizada pela empresa, e não na concessão direta de crédito ou benefício aos catadores.
Com essa estrutura, a proposta leva ao debate tributário uma etapa anterior à transformação industrial dos resíduos. O objetivo é fazer com que a aquisição na origem seja considerada dentro da política de estímulo à reciclagem.
O projeto continua em análise na Câmara dos Deputados. Até a conclusão da tramitação, permanecem em discussão o alcance do incentivo e as condições que deverão ser observadas pelas empresas interessadas no benefício.
Fonte: Agência Câmara de Notícias.