Um projeto em análise na Câmara dos Deputados busca dar tratamento penal específico a fraudes cometidas por meio de descontos indevidos em folhas de pagamento. A proposta trata de situações em que o registro lançado no processamento salarial reduz o valor devido ao trabalhador sem autorização válida.
O texto ainda está em tramitação e, portanto, não altera as regras atualmente em vigor. A iniciativa pretende estabelecer uma referência própria no âmbito penal para a conduta, deslocando o foco para o momento em que a informação fraudulenta é inserida ou utilizada na folha.
O que a proposta pretende alcançar
A folha de pagamento reúne os dados usados para calcular o valor que será recebido pelo trabalhador. Nela podem aparecer informações como vencimentos, adicionais, contribuições, empréstimos, benefícios e outros descontos autorizados. Quando um abatimento é incluído de forma indevida, o lançamento interfere diretamente no valor líquido do salário.
É esse tipo de situação que a proposta pretende tratar de maneira específica. A medida considera a fraude praticada dentro do processamento da folha, e não apenas o resultado final, que é o recebimento de uma quantia menor pelo empregado.
Na prática, o projeto relaciona a responsabilização à criação ou à utilização de um registro que não corresponde à realidade. O desconto, nesse caso, não seria apenas uma divergência contábil ou administrativa: ele estaria associado a uma ação fraudulenta capaz de diminuir o pagamento destinado ao trabalhador.
Autorização é elemento central
A validade de um desconto depende da existência de fundamento que permita sua inclusão na folha. A proposta coloca a autorização do trabalhador no centro da análise sobre a legitimidade do lançamento.
Com isso, o texto diferencia o desconto que tem origem reconhecida daquele que é incluído sem consentimento. O ponto central é verificar se o abatimento registrado no contracheque corresponde a uma obrigação ou autorização efetivamente existente.
O projeto não trata de qualquer desconto que reduza o salário. A discussão está concentrada na hipótese em que a redução decorre de informação fraudulenta ou de um lançamento criado artificialmente no processamento da remuneração.
Fraude ocorre antes do pagamento
O funcionamento da folha faz com que a interferência possa ocorrer antes de o dinheiro chegar ao trabalhador. As informações lançadas no sistema são usadas para chegar ao valor final do pagamento. Se um desconto indevido é inserido nessa etapa, o resultado já aparece no contracheque e na quantia depositada.
Esse recorte é relevante porque a proposta mira a origem do prejuízo. Em vez de considerar somente a diferença entre o salário esperado e o valor recebido, o texto procura identificar a ação que produziu a redução: o registro de uma informação falsa ou sem autorização no processamento salarial.
O contracheque, nesse contexto, funciona como a representação final dos dados usados no cálculo. A existência de uma linha de desconto não prova, por si só, que houve crime. A caracterização da conduta dependerá da análise das circunstâncias e dos elementos previstos na legislação.
Tratamento penal específico
A proposta pretende criar uma previsão própria para a fraude relacionada à folha de pagamento. A finalidade é deixar expressa a possibilidade de responsabilização quando o mecanismo utilizado para reduzir o salário for um lançamento indevido no registro de pagamentos.
O enquadramento específico também distingue a conduta de outras situações que podem envolver cobranças, relações contratuais ou falhas administrativas. O projeto parte da ideia de que a manipulação da folha produz uma consequência direta sobre a remuneração e merece descrição própria na legislação penal.
A criação de um tipo penal, porém, não significa que toda inconsistência na folha passará automaticamente a ser considerada crime. Para haver responsabilização penal, será necessário demonstrar a ocorrência da conduta prevista na lei e os demais requisitos exigidos para a configuração do delito.
Proposta ainda depende da tramitação
Como está em análise na Câmara dos Deputados, o texto ainda pode passar por avaliação, mudanças e deliberações antes de qualquer eventual aprovação. A tramitação legislativa é necessária para definir o conteúdo final da medida.
Também é preciso distinguir a apresentação do projeto da criação de uma nova regra. Enquanto a proposta não for aprovada pelas etapas previstas e sancionada, o conteúdo sugerido não produz alteração no Código Penal.
O debate envolve a definição da conduta, os elementos necessários para caracterizar a fraude e a forma de compatibilizar a nova previsão com os demais dispositivos legais. Essas questões podem ser examinadas durante a análise da matéria.
Impacto sobre o valor recebido
O efeito descrito na proposta está relacionado à redução do valor que chega ao trabalhador. Um lançamento indevido pode fazer com que o pagamento líquido fique abaixo do montante que seria devido sem aquele abatimento.
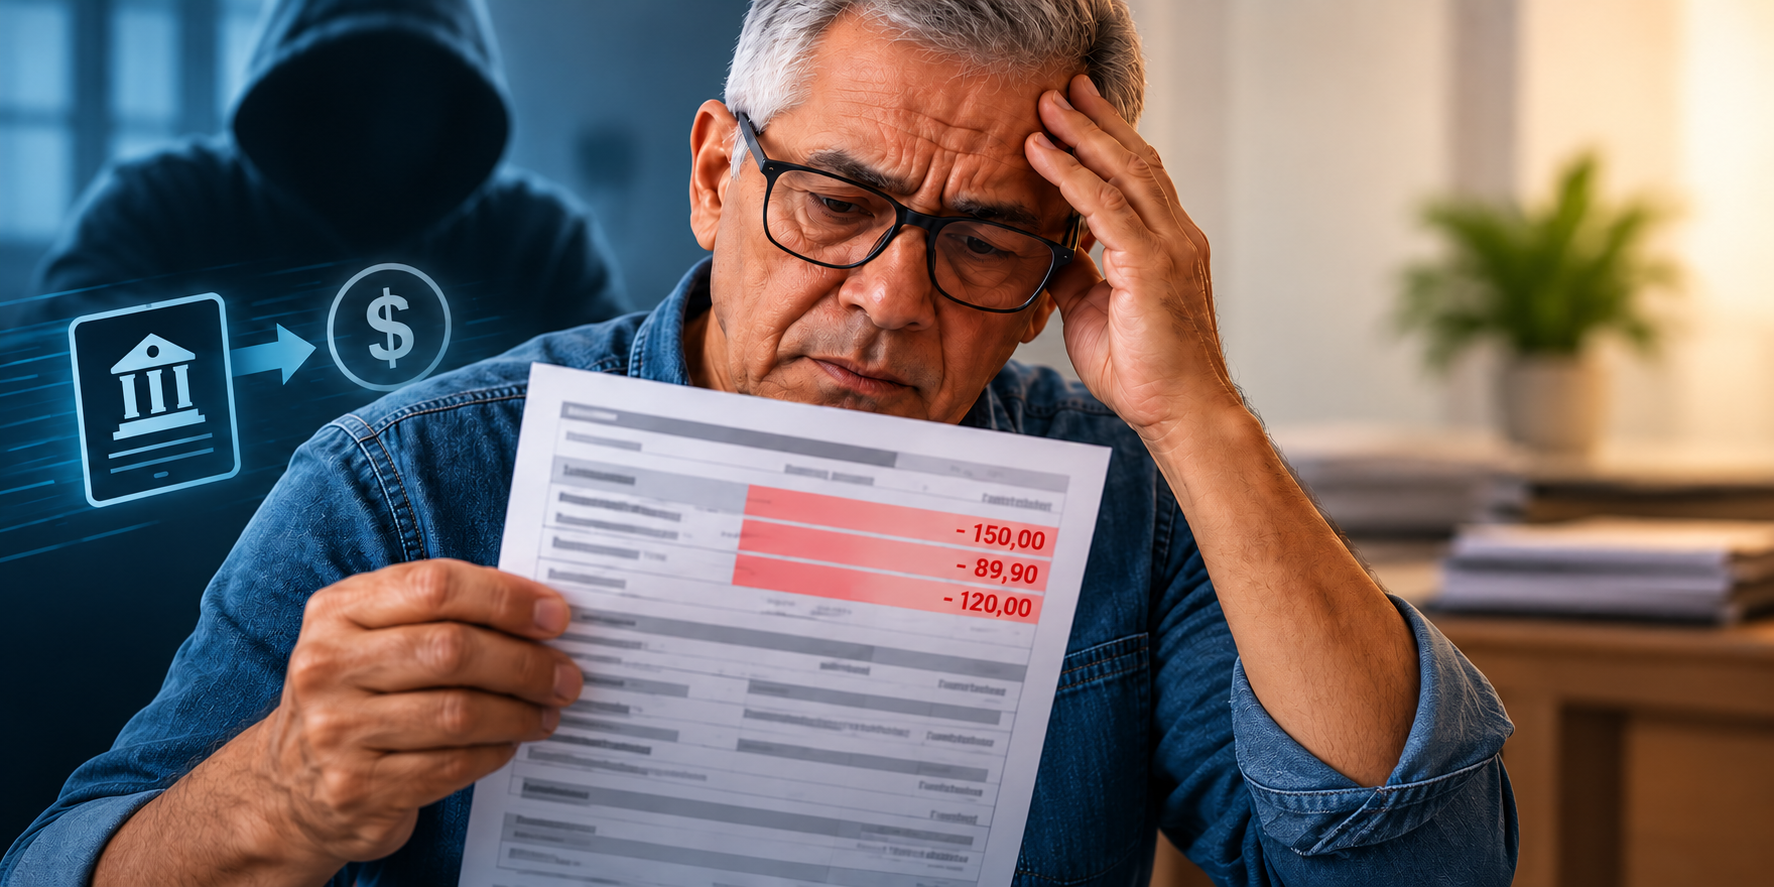
A diferença entre o valor calculado e o valor efetivamente recebido pode aparecer no contracheque por meio de uma rubrica de desconto. Para identificar a origem do problema, é necessário verificar a natureza da rubrica, a existência de autorização e os documentos que justificariam a cobrança.
O projeto, conforme a descrição divulgada pela Câmara, concentra-se na fraude praticada por meio da folha. A medida não substitui a conferência dos registros nem elimina a necessidade de apuração dos fatos em cada caso concreto.
Relação com a folha de pagamento
A folha é utilizada por empregadores e órgãos responsáveis pelo pagamento para organizar os valores devidos e os abatimentos aplicáveis. A partir desses dados, são definidos o salário líquido e os valores que serão depositados ou pagos ao trabalhador.
Quando uma informação é incluída de forma irregular, o sistema pode reproduzir esse dado no contracheque e no cálculo final. A proposta considera que a fraude pode estar justamente nessa etapa, antes da efetivação do pagamento.
O foco no processamento salarial também alcança quem participa da elaboração, do lançamento ou da validação das informações. A responsabilização, contudo, dependerá da conduta individual e da comprovação dos requisitos previstos no texto que vier a ser aprovado.
O que pode mudar se o projeto avançar
Se a proposta for aprovada na forma prevista, a legislação passará a contar com uma referência específica para a fraude que envolve descontos não autorizados em folha. Isso poderá orientar a análise de casos em que o salário é reduzido por meio de um registro indevido.
A mudança não significaria a punição automática de erros de cálculo ou de divergências sem comprovação de fraude. A aplicação da norma exigiria a demonstração de que o lançamento foi feito de maneira indevida e com os elementos definidos pela legislação.
O texto também não transforma todo desconto contestado em ilícito penal. A existência de uma reclamação ou de uma diferença no contracheque não é suficiente, isoladamente, para estabelecer a ocorrência do crime. A apuração deverá considerar documentos, autorizações, registros do processamento e demais circunstâncias.
Fonte da informação
As informações sobre a proposta foram divulgadas pela Agência Câmara de Notícias.