Uma proposta em tramitação na Câmara dos Deputados prevê a inclusão de feirantes entre os trabalhadores que podem comprar veículos utilitários com isenção do Imposto sobre Produtos Industrializados (IPI). A medida está relacionada ao uso profissional do veículo no transporte de mercadorias e no deslocamento até os locais de venda.
O texto ainda está em fase de análise no Congresso Nacional. Por isso, o benefício não pode ser utilizado imediatamente e não modifica a cobrança atual do imposto. Para entrar em vigor, a proposta precisa avançar no processo legislativo e ser aprovada conforme as regras aplicáveis.
O que está previsto no projeto
A proposta estabelece um tratamento específico para a aquisição de veículo utilitário destinado à atividade de feirante. O objetivo é relacionar a possibilidade de isenção do IPI à finalidade profissional do automóvel, considerando a necessidade de transportar os produtos comercializados nas feiras.
Na prática, o texto discute a possibilidade de aplicar aos feirantes uma regra semelhante à prevista para outras categorias que utilizam veículos em atividades de trabalho. O foco não é o uso particular do automóvel, mas a utilização ligada à rotina profissional, especialmente no transporte das mercadorias até os pontos de venda.
A medida alcançaria a compra do veículo dentro das condições previstas no projeto. A proposta, portanto, não trata de uma redução geral do IPI para qualquer automóvel adquirido por quem trabalha em feiras. O enquadramento dependeria da destinação profissional e dos critérios definidos na legislação, caso o texto seja aprovado.
Transporte de mercadorias é o centro da mudança
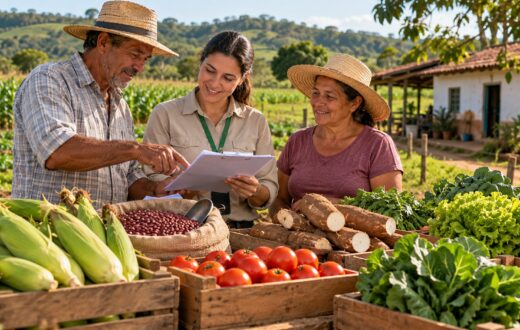
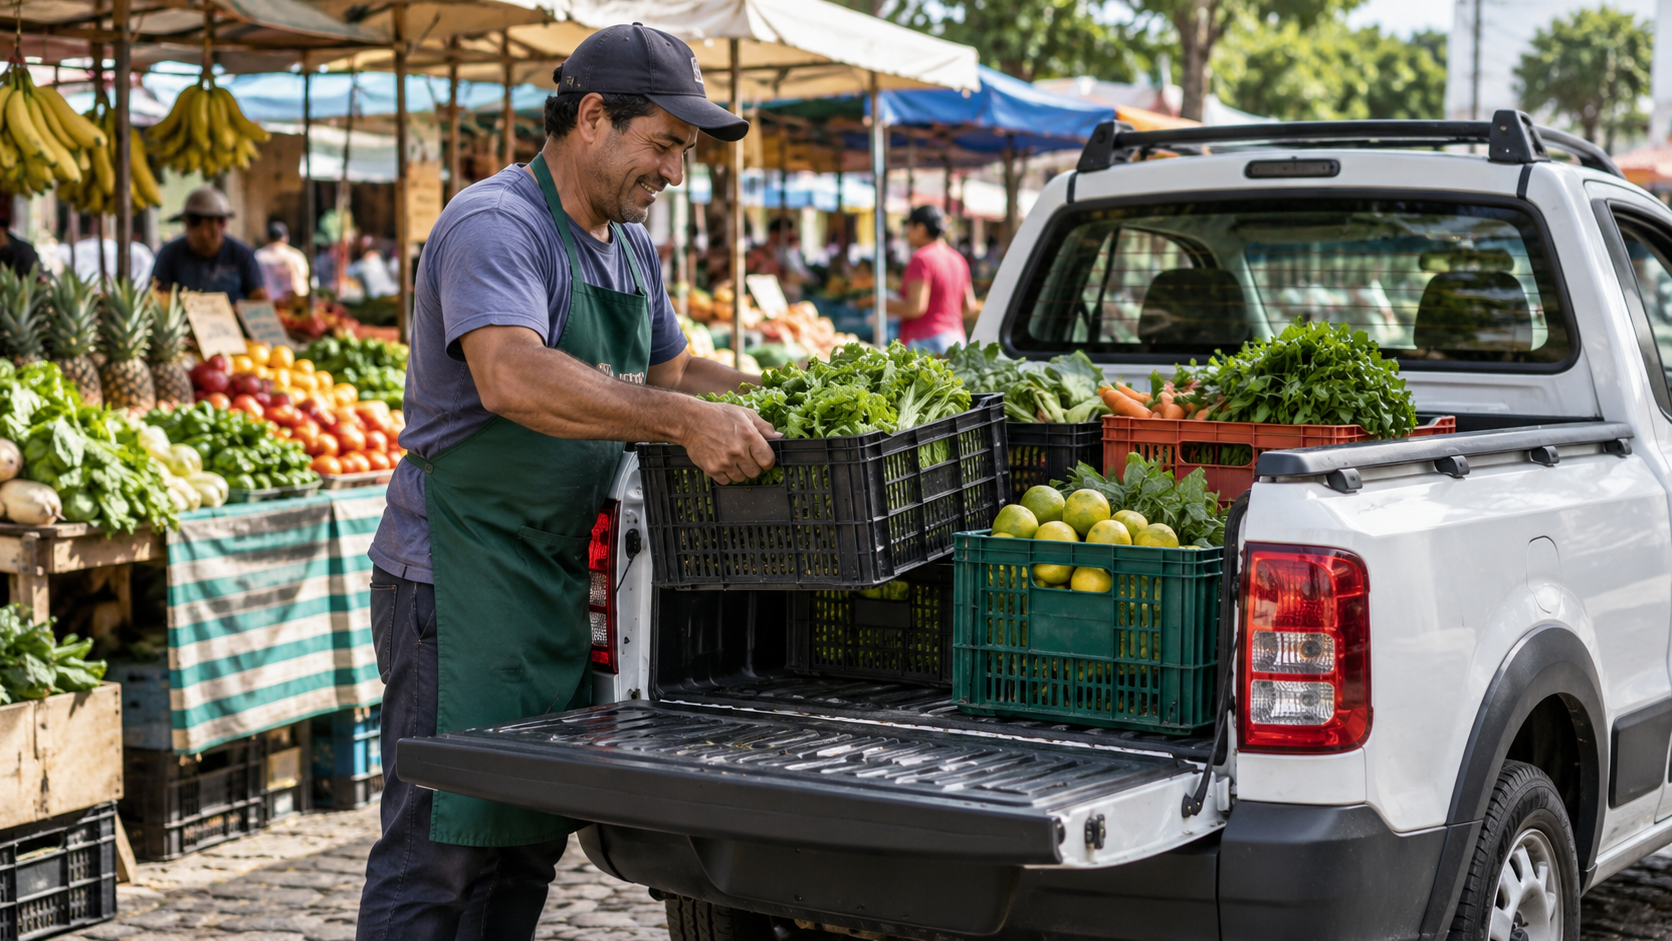
O transporte ocupa papel central na justificativa da proposta. Feirantes precisam levar produtos, equipamentos e materiais utilizados na montagem e no funcionamento das bancas até diferentes locais de comercialização. O veículo, nesse contexto, é apresentado como instrumento de trabalho.
O projeto busca aproximar a regra tributária dessa rotina. A possibilidade de comprar um utilitário sem a incidência do IPI é vinculada à função desempenhada pelo veículo na atividade econômica do feirante, e não apenas à profissão do comprador.
Essa distinção é relevante porque a proposta não cria uma autorização ampla para a compra de qualquer tipo de veículo com imposto zerado. O benefício está associado ao uso profissional previsto no texto e à categoria de veículo alcançada pela medida.
Proposta ainda depende de tramitação
A apresentação do projeto não produz efeito imediato. Enquanto a matéria não for aprovada e convertida em norma válida, permanecem em vigor as regras atuais do IPI aplicáveis à compra de veículos.
Durante a tramitação, a proposta pode ser analisada pelas comissões responsáveis e seguir as etapas previstas para projetos de lei. O conteúdo também pode ser discutido e eventualmente alterado antes de uma decisão final do Congresso Nacional.
Somente depois da conclusão do processo legislativo será possível saber se a isenção será efetivamente criada, quais veículos poderão ser enquadrados e quais exigências deverão ser cumpridas pelos feirantes interessados.
Quem poderá ser alcançado
O projeto é voltado a feirantes que utilizam veículos utilitários no exercício da atividade profissional. A eventual concessão do benefício, no entanto, dependerá do texto aprovado e das regras de comprovação que vierem a ser estabelecidas.
A proposta não representa, neste momento, uma autorização automática para todos os trabalhadores do setor. Também não permite concluir que qualquer veículo usado para o deslocamento até uma feira estará abrangido pela isenção. Esses detalhes precisam ser definidos pela legislação e pela regulamentação correspondente, caso a medida avance.
O ponto apresentado no projeto é a relação entre a aquisição do veículo e o transporte dos produtos comercializados. A finalidade profissional aparece como elemento necessário para diferenciar o uso do utilitário no trabalho de uma compra destinada exclusivamente a fins pessoais.
O que muda se a proposta for aprovada
Se o projeto for aprovado, os feirantes poderão ter uma hipótese específica de isenção do IPI na compra de veículos utilitários usados em sua atividade. A mudança reduziria a incidência tributária sobre esse tipo de aquisição, observadas as condições estabelecidas na norma final.
A aprovação, porém, não significaria que todos os custos de compra e manutenção do veículo deixariam de existir. O projeto trata do IPI e não autoriza concluir que outros tributos, taxas, despesas de documentação, financiamento ou gastos de operação seriam automaticamente eliminados.
Também seria necessário verificar como o benefício seria aplicado na prática, quais documentos comprovariam o exercício da atividade de feirante e quais limitações poderiam ser estabelecidas para a utilização do veículo. Essas definições dependem do conteúdo final da legislação e de eventual regulamentação.
Regra atual permanece válida
Até que haja aprovação e entrada em vigor de uma nova regra, a compra de veículos por feirantes continua submetida à legislação vigente. A proposta em análise não altera, por si só, o preço dos utilitários nem cria direito imediato à isenção.
O estágio de tramitação também significa que o texto pode não ser aprovado ou pode sofrer modificações ao longo da análise no Congresso. Por essa razão, a possibilidade apresentada no projeto não deve ser confundida com um benefício já disponível.
A discussão coloca no debate legislativo a relação entre tributação e logística de trabalhadores que comercializam produtos em feiras. O projeto parte da ideia de que o veículo utilizado para levar mercadorias aos pontos de venda exerce uma função diretamente ligada ao trabalho do feirante.
Fonte: Agência Câmara de Notícias.