Uma proposta em tramitação na Câmara dos Deputados pode alterar a forma de declaração das despesas educacionais de pessoas autistas no Imposto de Renda. O texto permite que esses gastos sejam deduzidos integralmente, sem ficarem submetidos ao limite geral aplicado às despesas com instrução.
A medida ainda depende da tramitação legislativa e de eventual aprovação pelo Congresso Nacional. Até que isso ocorra, não há mudança nas regras atualmente aplicadas aos contribuintes.
O que prevê a proposta
O projeto estabelece um tratamento específico para os valores pagos com a educação de pessoas autistas. Pela redação apresentada, o contribuinte poderá considerar, na declaração do Imposto de Renda, o total desembolsado com essa finalidade.
A principal alteração está na retirada dessas despesas do limite geral de dedução previsto para gastos educacionais. Na prática, a proposta cria uma regra própria para a educação de autistas, em vez de fazer com que esses valores concorram com as demais despesas de instrução dentro de um teto anual.
O texto não representa, neste momento, uma autorização para que os valores sejam abatidos de forma diferente. Trata-se de uma proposta em análise, que ainda precisa cumprir as etapas previstas no processo legislativo.
Como funciona o limite discutido
As despesas com instrução podem ser informadas na declaração do Imposto de Renda dentro das regras estabelecidas pela legislação tributária. O modelo, porém, considera um limite geral para esse tipo de dedução.
É justamente esse critério que o projeto pretende modificar quando os gastos estiverem relacionados à educação de uma pessoa autista. Em vez de aplicar o mesmo teto utilizado para as demais despesas educacionais, a proposta prevê que o cálculo leve em conta o valor efetivamente pago.
A mudança alcançaria a declaração dos gastos educacionais, e não apenas a existência da despesa. O objetivo do texto é fazer com que o limite geral deixe de restringir a dedução desses valores específicos.
Impacto previsto na declaração
Se for aprovada, a medida poderá alterar o preenchimento da declaração anual para contribuintes que tenham despesas educacionais de pessoas autistas. O valor informado passaria a ser tratado segundo a regra específica prevista no projeto.
A proposta, no entanto, não transforma automaticamente qualquer pagamento relacionado ao autismo em despesa educacional dedutível. O alcance da mudança está vinculado aos gastos com educação mencionados no texto e às condições que forem definidas na legislação aplicável.
Também será necessário observar a regulamentação e as orientações da administração tributária caso a proposta seja aprovada. Esses procedimentos são importantes para definir a forma de comprovação, o lançamento dos valores e a documentação exigida na declaração.
Tramitação ainda não foi concluída
Como o projeto ainda está em análise na Câmara, o texto poderá passar por discussões, alterações e votações antes de seguir para as demais etapas legislativas. A redação final dependerá do andamento da proposta e das decisões tomadas durante a tramitação.
A eventual mudança só produzirá efeitos depois da aprovação das Casas legislativas, da sanção presidencial, quando aplicável, e da observância das regras de vigência. Por isso, o projeto não deve ser confundido com uma alteração já incorporada à declaração do Imposto de Renda.
O debate se concentra no tratamento tributário das despesas educacionais de pessoas autistas. A proposta parte da ideia de que esses gastos devem ser analisados separadamente do limite geral usado para as demais despesas com instrução.
O que muda para o contribuinte, se a regra avançar
O efeito pretendido é permitir a dedução integral dos gastos educacionais de pessoas autistas. Com isso, o contribuinte não ficaria limitado ao teto geral aplicável às despesas de instrução, desde que a despesa se enquadrasse na regra aprovada e fosse devidamente comprovada.
A diferença em relação ao modelo atual está no critério de cálculo. Hoje, a discussão apresentada pelo projeto considera que o limite geral pode restringir o aproveitamento dos valores pagos. A proposta busca retirar essa restrição para os gastos educacionais de autistas.
Enquanto o texto não for convertido em norma, a orientação é seguir as regras vigentes para a declaração e guardar os documentos relativos às despesas informadas. A análise sobre a possibilidade de dedução deve considerar a legislação em vigor no ano-calendário correspondente.
O projeto, portanto, não cria ainda um benefício tributário aplicável de imediato. Ele abre uma discussão no Congresso sobre a possibilidade de dar tratamento próprio às despesas educacionais de pessoas autistas no Imposto de Renda, com dedução integral dos valores pagos.
Fonte: Agência Câmara de Notícias.
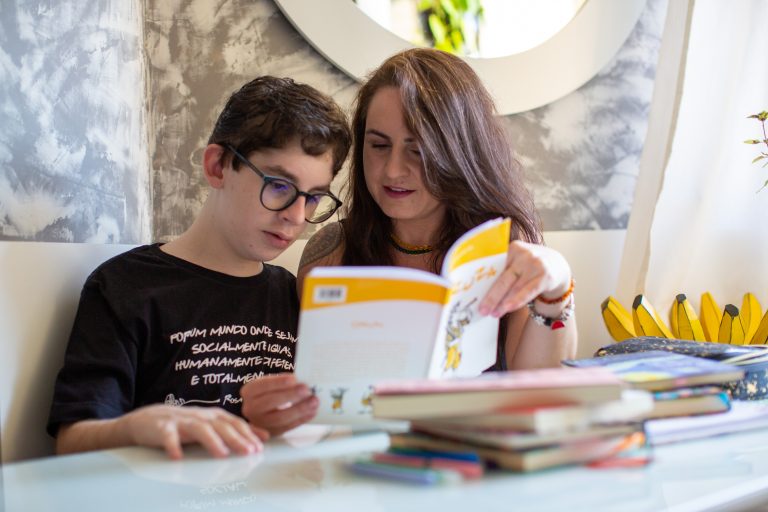
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.